বিদ্যুৎ-গ্যাস বিল দিতে ১০ হাজার টাকা পর্যন্ত ঋণ, থাকছে না সুদ
টারমিগান অনলাইন রিপোর্ট, টারমিগান অনলাইন রিপোর্ট
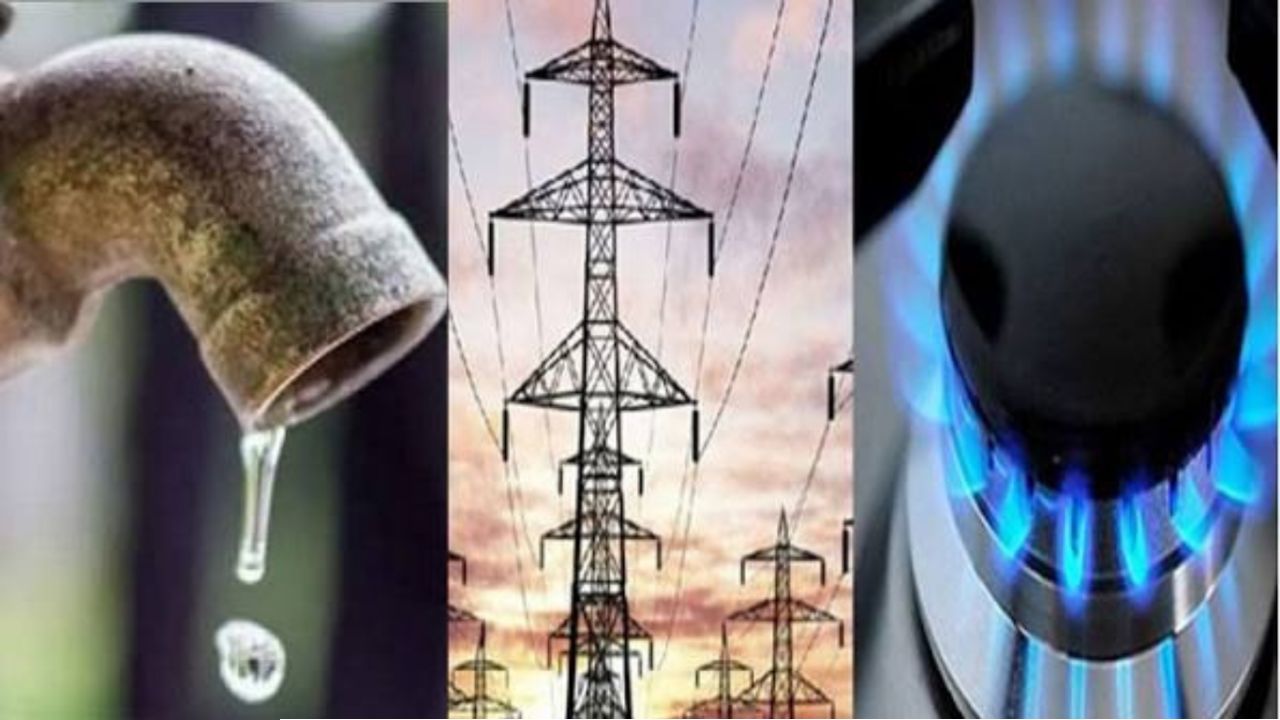
বিদ্যুৎ, গ্যাস, পানি বা অন্যান্য জরুরি বিল পরিশোধে অর্থসংকটে পড়া গ্রাহকদের জন্য নতুন ধরনের স্বল্পমেয়াদি ঋণ সুবিধা চালুর উদ্যোগ নিয়েছে বাংলাদেশ ব্যাংক। প্রস্তাবিত ‘ই-পেমেন্ট ক্রেডিট’ ব্যবস্থায় ৫০ টাকা থেকে সর্বোচ্চ ১০ হাজার টাকা পর্যন্ত ঋণ নেওয়ার সুযোগ থাকবে। তবে এ ঋণের অর্থ গ্রাহকের হাতে নগদ হিসেবে দেওয়া হবে না। অনুমোদিত ডিজিটাল পেমেন্ট চ্যানেলের মাধ্যমে সরাসরি সংশ্লিষ্ট বিলদাতা বা সেবাদাতা প্রতিষ্ঠানের কাছে অর্থ পরিশোধ করতে হবে। বাংলাদেশ ব্যাংকের প্রস্তাবিত ব্যবস্থায় বিদ্যুৎ, গ্যাস ও পানি বিল পরিশোধের পাশাপাশি মোবাইল রিচার্জ, শিক্ষা প্রতিষ্ঠানের ফি, চিকিৎসা ব্যয়, বাস-ট্রেন-বিমানের টিকিট, সরকারি সেবার ফি, কর এবং বিমার প্রিমিয়ামসহ নির্দিষ্ট ডিজিটাল পেমেন্ট করা যাবে।
কাগজপত্র ছাড়াই ঋণ
এই ঋণ ব্যবস্থার অন্যতম বৈশিষ্ট্য হলো ডিজিটাল প্রক্রিয়ায় ঋণ অনুমোদন। ব্যাংকে গিয়ে কাগজপত্র জমা দেওয়া বা প্রচলিত পদ্ধতিতে ঋণের আবেদন করার প্রয়োজন হবে না। গ্রাহকের পরিচয় ও নিরাপত্তা যাচাইয়ে বায়োমেট্রিক তথ্য, ডিজিটাল সম্মতি, ওয়ান-টাইম পাসওয়ার্ড (OTP) এবং দুই স্তরের নিরাপত্তা যাচাই ব্যবহারের কথা রয়েছে। এ সেবা বাস্তবায়নে ব্যাংকের পাশাপাশি মোবাইল ফাইন্যান্সিয়াল সার্ভিস (MFS) প্রতিষ্ঠান, পেমেন্ট সেবাদাতা ও ফিনটেক প্রতিষ্ঠান যুক্ত হতে পারবে।
সুদ নয়, দিতে হবে সার্ভিস ফি
ই-পেমেন্ট ক্রেডিটে কোনো সুদ বা প্রসেসিং ফি না রাখার প্রস্তাব করা হয়েছে। তবে ঋণের মেয়াদের ওপর ভিত্তি করে ব্যাংক নির্ধারিত হারে সার্ভিস ফি নিতে পারবে। ঋণ পরিশোধের মেয়াদ হবে ৭ দিন, ১৫ দিন ও ৩০ দিন। প্রস্তাবিত হিসাব অনুযায়ী, ৫০ থেকে ২৫০ টাকা পর্যন্ত ঋণে ৭ দিনের জন্য ৩ টাকা, ১৫ দিনের জন্য ৪ টাকা এবং ৩০ দিনের জন্য ৬ টাকা পর্যন্ত সার্ভিস ফি নেওয়া যাবে। ৫০১ থেকে ১ হাজার টাকা পর্যন্ত ঋণের ক্ষেত্রে ৩০ দিনের জন্য সর্বোচ্চ সার্ভিস ফি ১৫ টাকা। ৩ হাজার থেকে ৫ হাজার টাকা পর্যন্ত ঋণে ৩০ দিনের জন্য সর্বোচ্চ ৫০ টাকা সার্ভিস ফি নির্ধারণের কথা রয়েছে। ৭ হাজার থেকে ১০ হাজার টাকা পর্যন্ত ঋণের ক্ষেত্রে ৭ দিনের জন্য সর্বোচ্চ ৩৫ টাকা, ১৫ দিনের জন্য ৭০ টাকা এবং ৩০ দিনের জন্য সর্বোচ্চ ১৩০ টাকা সার্ভিস ফি নেওয়া যাবে।
সময়মতো পরিশোধ না করলে জরিমানা
নির্ধারিত সময়ের মধ্যে ঋণ পরিশোধ না করলে জরিমানা আরোপের সুযোগ থাকবে। তবে ব্যাংক ইচ্ছামতো জরিমানা নির্ধারণ করতে পারবে না। প্রস্তাবিত নীতিমালা অনুযায়ী, জরিমানার পরিমাণ দৈনিক সার্ভিস ফি-র হারের বেশি হতে পারবে না। ফলে সুদ না থাকলেও নির্ধারিত সময়ের মধ্যে ঋণ পরিশোধ না করলে গ্রাহককে অতিরিক্ত অর্থ গুনতে হতে পারে।
ছয় মাস পাইলট প্রকল্প
ই-পেমেন্ট ক্রেডিট এখনো সবার জন্য উন্মুক্ত সাধারণ ঋণ হিসেবে চালু হয়নি। বাংলাদেশ ব্যাংক এ বিষয়ে খসড়া নীতিমালা তৈরি করেছে এবং অংশীজনদের মতামত নেওয়ার প্রক্রিয়া রয়েছে।প্রাথমিকভাবে অন্তত ছয় মাস পাইলট প্রকল্পের মাধ্যমে এ ব্যবস্থা পরিচালনার পরিকল্পনা রয়েছে। পাইলট কার্যক্রমের ফলাফল পর্যালোচনা এবং সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের অনুমোদনের পর বৃহত্তর পরিসরে সেবাটি চালুর বিষয়ে সিদ্ধান্ত নেওয়া হবে।
বাংলাদেশ ব্যাংকের এ উদ্যোগ বাস্তবায়িত হলে জরুরি ছোট অঙ্কের অর্থের প্রয়োজন মেটানোর পাশাপাশি দেশে ডিজিটাল ও ক্যাশলেস লেনদেন আরও বাড়বে বলে সংশ্লিষ্টদের ধারণা। তবে সহজে ঋণ পাওয়ার সুযোগ যেন গ্রাহকের ওপর অতিরিক্ত ঋণের চাপ তৈরি না করে, সে বিষয়েও নজরদারি গুরুত্বপূর্ণ হয়ে উঠবে।
 ডিজাইন
 প্রিন্ট
 ডাউনলোড